
クレジットカード現金化とは?仕組みと違法性・リスクをわかりやすく解説
クレジットカード現金化を徹底解説

- はじめては買取式が無難。実質換金率が読みやすい。
- 明細や決済パターンで不自然にならない使い方が重要。
- 申込前に見積り内訳・手数料定義・キャンセル条件を確認するべし。
クレジットカード現金化とは、クレジットカードのショッピング枠を使って現金を入手する方法です。
急な出費などで現金が必要になった場合に、すぐに調達できるとして人気を集めています。
先に確認しておきたい注意点
クレジットカード現金化は、ショッピング枠を使って商品やサービスを購入し、その後に現金を受け取る仕組みです。形式上は商品の売買として行われますが、JCBや三井住友カードなどの大手カード会社は、ショッピング枠を現金化目的で使う行為を会員規約で禁止しています。
つまり、法律上はグレーとされる場合があっても、カード会社の規約上は明確にリスクのある行為です。また、金融庁なども「商品の売買を装っていても、実態が貸付けである場合は貸金業に該当するおそれがある」と注意喚起しています。
本記事では、クレジットカード現金化を推奨するのではなく、仕組み・違法性・規約違反リスク・手元に残る金額・代替策を中立的に解説します。
本記事の目次
クレジットカード現金化の概要
クレジットカード現金化とは、その名の通りクレジットカードの与信枠を利用して現金に変える方法です。
クレジットカードにはキャッシング機能があるため、現金が必要な場合はそちらを利用して現金を借り入れるのが一般的です。
ショッピング枠とキャッシング枠の違い
クレジットカードには、大きく分けてショッピング枠とキャッシング枠があります。
ショッピング枠は、商品やサービスを購入するための利用枠です。スーパー、ネット通販、家電量販店、飲食店などで買い物をするときに使う枠です。
一方、キャッシング枠は、ATMや振込などで現金を借り入れるための枠です。こちらはカード会社が正式に用意している借入機能で、利息や返済条件が明示されています。
| 項目 | ショッピング枠 | キャッシング枠 |
|---|---|---|
| 本来の目的 | 商品やサービスの購入 | 現金の借入れ |
| 現金を受け取れるか | 本来は受け取れない | 受け取れる |
| 利息・手数料 | 一括払いなら原則利息なし | 利息が発生する |
| 現金化に使った場合 | 規約違反になる可能性が高い | カード会社が認めた正規の借入方法 |
しかし、クレジットカード現金化と呼ばれる取引を利用すれば、キャッシング枠ではなくショッピング枠を利用して現金を手に入れることができるのです。
ただし、カード会社への支払いと手数料負担が残るうえ、現金化目的の利用は会員規約に抵触する可能性があります。キャッシング枠を使い切った場合の代替手段として推奨できる方法ではありません。
ただし買い物用の枠を現金取得のために使うため、カード会社から見ると本来の目的とは異なる利用と判断される可能性があるので注意してください。
クレジットカード現金化の仕組み
簡単な流れとしては、商品を購入してそれを業者に買い取ってもらうことで現金に変えるというシステムとなっています。

そのように感じるかもしれませんが、現金化業者を利用することで、自力で現金化する場合には無い大きな2つのメリットが生まれます。
それは、
- 換金率が高くなる
- 早いスピードで現金を入手できる
という2点です。
なお、利用するカードはVisaカードやmasterカードがおすすめといわれいます。
特にvisaカードは取り扱っている業者も多く、利用しやすいです。
二種類の方法がある
クレジットカードを現金化する方法には「買取式」と「キャッシュバック式」の二種類があります。
それぞれについて解説していきます。
買取式
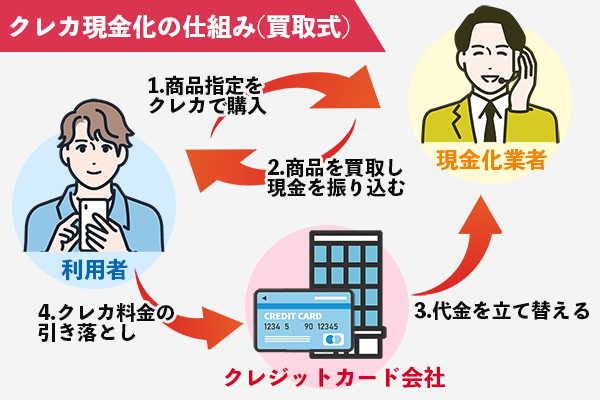
買取式の場合は、まず業者から指定された商品をクレジットカード決済で購入し、その後その商品を買取業者に売却することで現金を入手します。
対象となる商品は換金率の高い電子ギフト券や商品券、ブランド品などが主です。
この方法では、業者が販売している商品を直接購入するケースや、別のショップで購入した商品を業者宛に送付するケースなどがあります。
業者が販売している商品を直接購入し、そのまま業者が買い取る形式では、利用者が商品を受け取らない場合があります。商品授受の実態や契約内容が不明確な取引には注意が必要です。
買取式の流れ
-
現金化業者に申し込む
-
本人確認(身分証明書が必要)
-
希望する金額に応じた商品が指定される
-
クレジットカード決済で購入する
-
現金化業者がそれを買い取る
買取式のメリットデメリット
- 換金率が高くなる傾向がある
- 不要な商品が手元に残らない
- 商品を受け取らない場合がある
- キャッシュバック式と比べて入金までのステップが多い
キャッシュバック式
キャッシュバック式は、まず現金化業者が販売するキャッシュバックつき商品をクレジットカード決済で購入します。
商品にプラスしてキャッシュバックという体で現金を入手することができます。
たとえば、1万の商品を買えば9000円がキャッシュバックされる商品を購入し、9000円をすぐに現金として受け取り、後日クレジットカードの引き落とし日に1万分が引き落とされる(1000円が手数料として買取業者の利益となる)といった取引です。
利用者はあくまでもキャッシュバックを現金として受け取ることが目的のため、購入する商品自体には殆ど価値がないことが多いです。
商品は実体のないデータ商品(情報商材)などが用いられることもあります。商品価値と販売価格が大きく異なる取引や、商品購入を装った実質的な資金提供には、詐欺や無登録貸付などの法的問題が生じる可能性があります。
形式上商品が送付されるだけで安全な取引になるわけではありません。契約内容、実際の受取額、カード会社の会員規約を確認する必要があります。
このようにキャッシュバック方式では買取式にくらべてリスクが高いので、現在では買取式を採用している業者が増えています。
さらに業者によってキャッシュバックを受ける条件が細かく指定されている場合もあるので、事前にしっかり条件をチェックしておくことも重要です。
キャッシュバック式の流れ
-
現金化業者に申し込む
-
本人確認(身分証明書が必要)
-
希望する金額に応じたキャッシュバックつき商品が指定される
-
クレジットカード決済で購入する
-
現金化業者がキャッシュバックとして現金を指定の銀行口座に入金する
-
商品が届く
キャッシュバック式のメリットデメリット
- スピードが早い
- 換金率が低くなる傾向がある
日本クレジット協会は、ショッピング枠の現金化を「厳禁」として注意喚起しています。現金化目的の利用はカード会社の会員規約に抵触し、取引停止や利用資格取消しなどにつながる可能性があります。
また、商品・役務の実体を欠く取引は、取引内容によって無登録貸付や詐欺などの法的問題に発展するおそれがあります。
出典:日本クレジット協会「クレジットカードのショッピング枠の『現金化』の誘いに注意」
はじめての方は「買取式」から検討するのがおすすめ。入金までの手順はやや多いものの、実質換金率のブレが小さく、届く商品の扱いも明確です。
クレカ現金化のリスク・違法性の有無

個別の取引を確認せず、一律に適法・違法と断定することはできません。現金化目的の利用はカード会社の会員規約に抵触し、利用停止や会員資格取消し、利用残高の一括請求などにつながる可能性があります。
支払い遅延や強制解約が生じた場合は、信用情報や今後の契約審査に影響する可能性もあります。
クレジットカード現金化に違法性はあるのか?
クレジットカード現金化そのものは、取引の形式だけを見ると「商品を買って売った」「キャッシュバックを受けた」という形になります。
そのため、利用者側については、ただちに刑事罰の対象になるとは限りません。
しかし、ほとんど価値のない商品を高額で購入させ、その一部を現金として戻すだけの取引や、最初から商品の売買ではなく金銭の貸付けを目的としている取引は昨今問題視されています。
金融庁も、商品売買を装っていても、経済的な実態が貸付けであり、業として行う場合には貸金業に該当するおそれがあると注意喚起しています。
取引内容によっては、業者側が貸金業法や出資法などの問題を問われる可能性があり、利用者もトラブルや犯罪に巻き込まれるリスクがあります。
カード会社の規約違反になる理由
クレジットカードのショッピング枠は、本来、商品やサービスの代金を支払うために設定されています。
現金を手に入れる目的でショッピング枠を使うと、カード会社が想定している使い方とは異なります。
たとえば、以下のような利用は現金化目的と判断されやすくなります。
- 換金性の高い商品を短期間に何度も購入する
- 普段使わないカードで急に高額決済をする
- 同じ加盟店や同じ業者への決済が続く
- 商品購入後、すぐに買取やキャッシュバックを受ける
- 実体の乏しい商品や情報商材を高額で購入する
カード会社は、不正利用防止や与信管理のために利用状況を確認しています。そのため、通常の買い物とは異なる決済パターンが続くと、利用確認やカード停止につながる可能性があります。
利用停止・強制解約・一括請求などのリスク
クレジットカード現金化がカード会社に規約違反と判断された場合、以下のようなリスクがあります。
- カードの利用停止:一時的にカード決済ができなくなる可能性があります。
- 強制解約:カード会員資格を失い、今後そのカードを使えなくなる可能性があります。
- 残債の一括請求:分割払いやリボ払いの残高も含め、まとめて支払いを求められる可能性があります。
- 信用情報への影響:支払い遅延や強制解約が発生すると、今後のカード・ローン審査に影響する可能性があります。
- 詐欺・個人情報悪用:悪質業者に身分証やカード情報を渡すことで、別のトラブルに発展する可能性があります。
特に注意したいのは、現金化で一時的に現金を受け取っても、後日カード会社への支払いは通常どおり発生する点です。
入金額よりもカード請求額の方が大きくなるため、返済計画がないまま利用すると、かえって資金繰りが悪化する可能性があります。
実際に手元に残る金額の考え方
クレジットカード現金化では、サイト上に「換金率95%」「最大98%」などと書かれていても、そのままの金額が振り込まれるとは限りません。
実際には、手数料・振込手数料・消費税相当分・キャンペーン条件などによって、手元に残る金額が下がることがあります。
例:10万円分を決済して、実質換金率が80%だった場合
カード決済額:100,000円
実際の入金額:80,000円
後日カード会社へ支払う金額:100,000円
差額:20,000円
この場合、今すぐ80,000円を受け取る代わりに、後日100,000円の支払い義務が残ります。
見た目の換金率だけで判断せず、「いくら決済して、最終的にいくら振り込まれ、後日いくら支払うのか」を必ず確認することが重要です。
悪質業者の見分け方
クレジットカード現金化では、業者選びを誤ると、手数料トラブル・キャンセル料トラブル・個人情報悪用などにつながる可能性があります。
以下に当てはまる業者は避けた方が安全です。
- 会社名・所在地・電話番号がはっきり書かれていない
- 手数料の内訳を決済前に教えてくれない
- 「絶対に知られない」「審査なしで誰でもOK」と断定している
- キャンセル条件やキャンセル料の説明がない
- 身分証やカード情報の提出を強く急かす
- 公式サイトに実質換金率ではなく最大換金率ばかりを強調している
- 口コミが極端に良い内容ばかりで、不自然に見える
特に、決済後に「手数料が別にかかる」と言われるケースや、キャンセルを申し出たあとに高額なキャンセル料を請求されるケースには注意が必要です。
申込前には、見積り内訳・振込予定額・キャンセル条件をチャットやメールで残しておきましょう。
現金が必要なときの代替策
現金が必要な場合でも、いきなりクレジットカード現金化を選ぶのはおすすめできません。
規約違反やトラブルのリスクを考えると、まずは以下のような代替策を検討した方が安全です。
- カードのキャッシング枠を確認する
カード会社が正式に認めている借入方法です。利息は発生しますが、条件が明確です。 - カードローンや少額融資を比較する
貸金業登録のある正規業者を選ぶことで、違法業者を避けやすくなります。 - 支払いの分割・猶予を相談する
家賃、公共料金、携帯料金などは、支払先に相談できる場合があります。 - 不要品を自分で売却する
フリマアプリや買取店を使えば、カード規約違反のリスクを避けられます。 - 公的な相談窓口を使う
借金や生活費で困っている場合は、消費生活センターや自治体の相談窓口も選択肢になります。
クレジットカード現金化は、短期的には現金を用意できるように見えますが、後日のカード請求額が減るわけではありません。
現金化を検討する前に、正規の借入方法や支払い相談など、よりリスクの低い方法を先に確認しましょう。
リスクを抑えるために
では、トラブルのリスクを抑えるには何を確認すべきでしょうか。
現金化に絶対安全な方法はありません。申込み先の運営情報、手数料、最終受取額、キャンセル条件を事前に確認してください。
優良業者を選ぶポイントとして、掲載情報が充実している点や、サービス対応の親切さなどに注目するとよいでしょう。
一方で悪質な業者を利用してしまった場合、以下のような事例が考えられます。
- 手数料が大幅に引かれ、実質換金率が低くなった
- 電話が一日に何回もかかってくる
- サービス対応が悪い
- キャンセルできなくなった
- 振り込まれずに連絡がつかなくなった
- 個人情報を悪用された
このような悪質業者を選ぶことがないよう、入念に検討するようにしましょう。
資金繰りに困ったときは公的窓口へ相談する
ショッピング枠の現金化は、一時的に現金を得てもカード会社への支払額が残るため、債務状況を悪化させるおそれがあります。生活費や返済に困っている場合は、現金化を重ねる前に消費生活センターや多重債務相談窓口へ相談してください。
消費者ホットラインは局番なしの188です。最寄りの消費生活相談窓口につながります。
編集部への相談で多いのは手数料の非開示とキャンセル不可の強要です。申込前に見積り内訳の保存(スクショ)とキャンセル条件の確認をしておくとより安心できるでしょう。
\優良現金化業者はこちら/

クレジットカードとその他の現金化の違い

クレジットカード現金化とそのほかの現金化方法(ここでは後払いアプリ現金化と電子ギフト券現金化)との違いを解説します。商品を後日発送する方式については、先払い買取の仕組みと危険性で詳しく説明しています。
利用可能金額が高い
例えば、後払いアプリの限度額が高いもので最大30万くらいなのにくらべてクレジットカードの利用金額は30万〜100万程とかなり高額です。
現金化業者が高額の現金化に対応している場合には、まとまった金額を用意するのにも有効です。
※ただし現金化業者がそこまでの高額現金化に対応していない場合があります。
スピードが早い
クレジットカードを作成する際には時間がかかってしまいますが、すでにカードを持っているならば、現金化スピードはトップレベルになります。
現金化を申し込む際もカードの種類とカード番号をつたえればOKです。
優良業者がわかりやすい
クレカ現金化は現在存在する後払い現金化方法の中でも歴史が深く、長年オーソドックスなやり方として利用されてきました。
中には20年を超える実績を積んでいる業者もあります。
移り変わりの激しいこの業界の中で、長年実績を積んでいる業者は強固なリピーターを獲得してきた優良業者といえるでしょう。
数年で倒産、閉業する業者も多い中、長期間の運営実績を積んでいる業者かどうかというポイントは優良業者の判断材料としてともいえるでしょう。
換金率が安定している
大きく業界全体で比較した時に、クレジットカード現金化会社はかなり高い換金率を謳っている業者が多いです。
クレジットカード現金化の換金率は95%以上などかなり高い数値を掲載していることが多いですが、実際には消費税や手数料などにより金額が引かれて振り込まれることがほとんど。
実質換金率を重要視して比較することが大切です。
たびたび現金化に用いられる電子ギフト券は繁忙期と閑散期の差が激しいということがよく指摘されています。
その理由として、カードの需要と供給の影響を受けやすいということがあげられます。
クレジットカードの場合は繁忙期はギフト券現金化同様にあるものの、換金率の上がり下がりはそこまでなく、安定して高い換金率をキープしていることが多いです。
作成時は審査がある
クレジットカードの作成には必ず審査が必要で、収入などの支払い能力を加味して行われます。収入が足りなかったり、勤務先を疑われたり、ブラックリストに登録されていたりすると審査におちることも多々あります。
審査に時間がかかるうえ、クレジットカード会社から郵送されてくるカードの実物がないと利用することができません。
そのため、もともとクレジットカードを持っていない人が現金化に利用する場合はかなりの時間を要してしまいます。
手元に不要商品が残ってしまう
前の項目でも解説しましたが、電子ギフト券の現金化は自分で購入したものを業者が買い取るので、手元になにかしらの商品が残ることはありません。
しかし、キャッシュバック式の現金化を利用した場合には、不要な商品がてもとに残ってしまう可能性があります。
これにより家族や同居人に現金化利用がばれてしまうリスクにもつながるため、注意が必要です。
電話で本人確認をすることが多い
クレジットカードの現金化が他の現金化にくらべて利用金額が高い場合があるので、少々本人確認が慎重になります。
ギフト券やアプリの本人確認がデータ添付のみで済むことが多いのに対し、電話で直接声を効いて本人確認をするという流れをとっている業者が多いです。
カード会社の規約に抵触する可能性
個別の取引を確認せず、一律に適法・違法と断定することはできません。一方、日本クレジット協会はショッピング枠の現金化を厳禁としており、カード会社も会員規約で現金化目的の利用を禁止している場合があります。
規約違反と判断された場合は、カード利用の停止、会員資格の取消し、利用残高の一括請求などにつながる可能性があります。具体的な対応は各カード会社の規約によって異なります。
カード会社は不正利用防止などのため利用状況を確認する場合があります。監視を避ける方法は案内できません。現金化目的の利用は行わず、カード会社の会員規約を確認してください。
換金率の相場
クレジットカードの換金率相場は現在、80%前後を推移しています。
業者のホームページには最大98%などの高レートが提示されている場合にも、手数料などが引かれて実質の換金率は80%前後になることがほとんど。
さらにこのレートは利用金額によっても大きく変わってきます。
ただし、なかにはどんな金額で利用しても換金率が一律80%でさらに手数料ゼロ円でという優良店も存在します。
少ない金額から利用したい場合や、面倒な計算をしたくないという人はそのような業者を利用するといいでしょう。
なお、クレジットカード現金化業者が掲載換金率が実質換金率と差が生まれる要因は以下の通りです。
- 各種手数料が引かれる
- 掲載されているのが最大換金率だった場合
- 商品購入時に加算される税金
- 初回利用などのキャンペーン適応の数値だった場合
振込スピードの相場
振込時間は業者、申込時間、本人確認、混雑状況、金融機関によって異なります。
即日対応を表示していても、当日中の入金を保証するものではありません。
「最短10分」などの表示は最短例です。実際の入金時期と必要書類を申込み前に確認してください。
ただし、そもそもクレジットカードを持っていない場合、現金化のためにクレジットカードを作ろうとするのはおすすめできません。
なぜなら、審査に時間がかかったり、通過できなかったりする場合があるからです。
クレジットカードを持っていない方は、後払いアプリやキャリア決済を利用した現金化をおすすめします。
クレジットカード現金化の優良業者の選び方
業者を選ぶ際、換金率・振込スピードなどの基本的なスペックはもちろん重要です。
しかし、それらは数値で表すことができるので、少し調べればご自身でも判断しやすいかとおもいます。
それ以外の点で、実はこのポイントが大切!という項目がいくつかありますので解説していきます。
クレジットカード現金化における有料業者の選び方は以下の3ポイントです。
- 手数料の定義と発生条件が明記(振込手数料・事務手数料・キャンセル料の有無と金額)
- 運営会社の実体が確認可能(所在地・電話・運営年数・古物商許可の有無)
- 第三者の口コミ/体験談で傾向が把握できる(良い点・悪い点の両方がある)
手数料も数値で表せるのでは?と思うかもしれませんが、実はクレジットカードの現金化業者ははっきりと手数料を明記していないことがほとんどです。
最終的には書かれていた換金率から40%もの手数料が引かれてしまったという口コミも目にします。
まずは直接問い合わせてしっかり把握しておくことをおすすめします。
また、運営者の情報は細かく掲載されていればいるほど利用前に最新の取引条件と注意点を確認してください。
住所・電話番号など基本的な情報が乗っていない場合は注意しましょう。
さらに、運営会社の実績は選ぶ上でかなり重要です。
クレジットカード現金化は歴史が長いので、運営が長い業者では 20年以上という運営実績をもつサービスもあります。
優良業者ではお客様満足度やリピート率なども掲載されていることが多いので注目してみるようにしましょう。
ただし、それらの数値も業者側が一方的に主張しているだけのこともあり信ぴょう性にかけることもありえます。
そんな時、実際に利用した人の口コミをみるのは賢い方法です。当サイトでも口コミを掲載していきますので、ぜひ参考にしてみてください。
【PR】おすすめ現金化業者をご紹介
クレジットカード現金化のよくある質問
クレジットカード現金化は違法ですか?
商品を購入して売却する形式であれば、ただちに違法と断定できない場合があります。ただし、ショッピング枠を現金化目的で使う行為は多くのカード会社で禁止されており、規約違反になる可能性が高いです。また、実態が貸付けに近い取引では、業者側が貸金業法や出資法上の問題を問われる可能性もあります。
カード会社にバレるとどうなりますか?
現金化目的の利用と判断された場合、カードの利用停止、強制解約、残債の一括請求などにつながる可能性があります。特に、換金性の高い商品の連続購入、急な高額決済、同じ加盟店での不自然な決済が続くと、利用確認の対象になる場合があります。
現金が必要なときは何を先に検討すべきですか?
まずはカードのキャッシング枠、正規のカードローン、支払先への相談、不要品の売却、公的な相談窓口などを検討しましょう。クレジットカード現金化は、後日カード請求が残るうえ、規約違反や悪質業者トラブルのリスクがあります。
分割払いやリボ払いへ変更する際の注意点は?
分割払いやリボ払いに変更しても支払総額が減るわけではなく、手数料によって負担が増える場合があります。返済が難しい場合は、追加利用を避けてカード会社や消費生活センターへ相談してください。
明細に「現金化」と書かれることはありますか?
カード明細に「現金化」と表示されることは通常ありません。加盟店名や商品名が表示されます。とはいえ同一加盟店への高額連発は目立ちます。
家族カードや共有口座を使う際の注意点は?
家族カードや共有口座の利用履歴は、契約者や家族が確認できる場合があります。発覚を避ける方法ではなく、カード会社の規約と家計の支払能力を確認し、現金化目的では利用しないでください。
仕事中に電話確認が取りづらいです。代替手段はありますか?
本人確認の時間帯指定やビデオ通話・音声認証の代替を案内している業者もあります。申込前に連絡手段を相談しましょう。
高額(50万円超)を一度に申し込むのは危険?
高額な現金化は、後日のカード請求と手数料負担も大きくなります。金額を分けて決済することも発覚回避の手段にはならないため、利用せず、必要な資金について公的な相談窓口へ相談してください。
キャンセル料や中途解約金で揉めないコツはなんですか?
見積り内訳とキャンセル条件を書面/チャットで残す、決済前に「手数料」を確認しましょう。スクショ保存が有効です。
クレカ現金化をした人の口コミ・体験談
かきく
no
無名さん
-
この記事の編集・確認
詳細へ現金化plus編集部 管理人
後払い現金化やクレジットカード現金化に詳しい比較メディア運営者。実際に後払い・先払い・クレジット・ギフトカードなどでの現金化を多数経験し、その体験を元に情報を発信しています。
そのほかにも優良業者を選ぶコツやかしこく現金化する活用法を発信しています。詐欺や悪質な業者にひっかからないよう、ぜひ当サイトをお役立てください。